原创“消失”!成立至今未真正盈利,原力数字IPO路在何方?
数字内容制作服务商原力数字科技股份有限公司(以下简称“原力数字”)递交招股书,拟在创业板上市。招股书揭开了公司光鲜表面下的隐忧:成立至今尚未实现真正盈利,原创能力备受质疑,客户集中度高企,毛利率持续下滑。在数字内容制作行业竞争日趋激烈的背景下,原力数字的IPO之路充满变数。
一、成立多年仍未盈利,盈利能力堪忧
原力数字成立于2010年,主营业务为3D数字内容制作服务,涵盖游戏、动画、影视等领域。尽管成立已超十年,但公司至今仍未实现真正盈利。招股书显示,2019年至2021年,原力数字营业收入分别为3.11亿元、3.45亿元和4.12亿元,净利润分别为-0.28亿元、0.12亿元和0.25亿元。2020年扭亏为盈主要依靠政府补助和税收优惠,若扣除这些非经常性损益,公司实际仍处于亏损状态。
对此,原力数字解释称,公司前期投入较大,且行业竞争激烈,导致利润率较低。但业内分析人士指出,数字内容制作行业规模效应明显,头部企业毛利率普遍在40%以上,而原力数字毛利率仅为30%左右,且呈逐年下降趋势,反映其议价能力和成本控制能力较弱。
二、原创“消失”,核心业务沦为代工
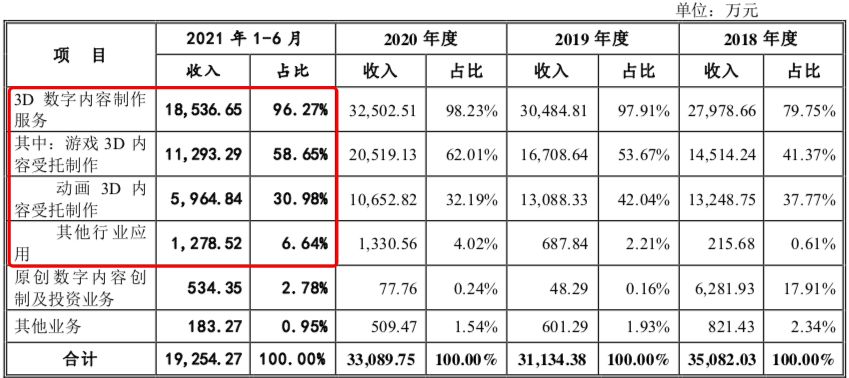
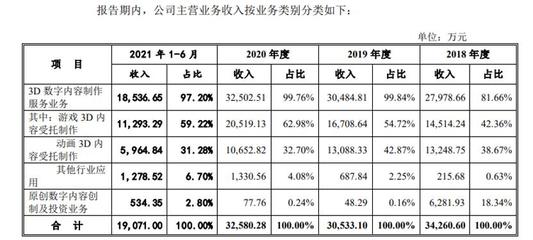
作为数字内容制作服务商,原力数字一直宣称拥有原创能力,但招股书却暴露了其原创业务的尴尬境地:公司营收主要来自为游戏公司提供3D美术制作服务,原创动画及影视业务收入占比不足10%。更令人担忧的是,公司自主研发的原创IP《妈妈咪鸭》曾豪言冲击10亿票房,最终却以惨败收场,导致巨额亏损。此后,原力数字的原创业务几乎“消失”,战略重心全面转向外包服务。
这种“代工”模式虽能带来稳定收入,但利润率低、可替代性强。一旦大客户调整供应链或自建团队,原力数字将面临巨大风险。招股书显示,公司前五大客户收入占比超过70%,其中第一大客户占比近30%,客户集中度极高。
三、行业竞争加剧,募资扩产存消化风险
原力数字此次IPO拟募集资金约6亿元,主要用于扩建制作基地和补充流动资金。在数字内容制作行业,产能扩张并非稳赢之道。游戏版号收紧、影视行业降本增效,下游需求增速放缓。与此行业内卷严重,价格战频发,中小制作商生存艰难。
更值得关注的是,原力数字的研发投入占比逐年下降,2021年仅4.5%,远低于行业平均水平。在AIGC(人工智能生成内容)技术浪潮下,数字内容制作行业正面临颠覆性变革。若不能加大技术研发,原力数字的“人力密集”模式恐难持续。
四、IPO前景:监管问询与市场质疑双重考验
深交所已对原力数字发出首轮问询,重点关注其持续经营能力、客户集中度、原创能力及募资必要性等问题。市场人士认为,在盈利羸弱、原创乏力、客户依赖度高的情况下,原力数字IPO过会难度较大。即便成功上市,其估值也可能承压。
对于原力数字而言,上市并非终点,如何提升核心竞争力、摆脱“代工”标签、实现真正的原创突破,才是长远发展的关键。否则,即便募资扩产,也难掩其背后的成长焦虑。
原力数字的IPO之路注定坎坷,但并为中国数字内容制作行业的转型阵痛提供了一个观察样本:当“原创”光环褪去,靠什么赢得未来?这个问题,不止原力数字需要回答。
(本文仅代表作者个人观点,不构成投资建议。)
如若转载,请注明出处:http://www.ebbyx.com/product/34.html
更新时间:2026-10-24 01:18:28